Boletim Agropecuário de novembro já está disponível
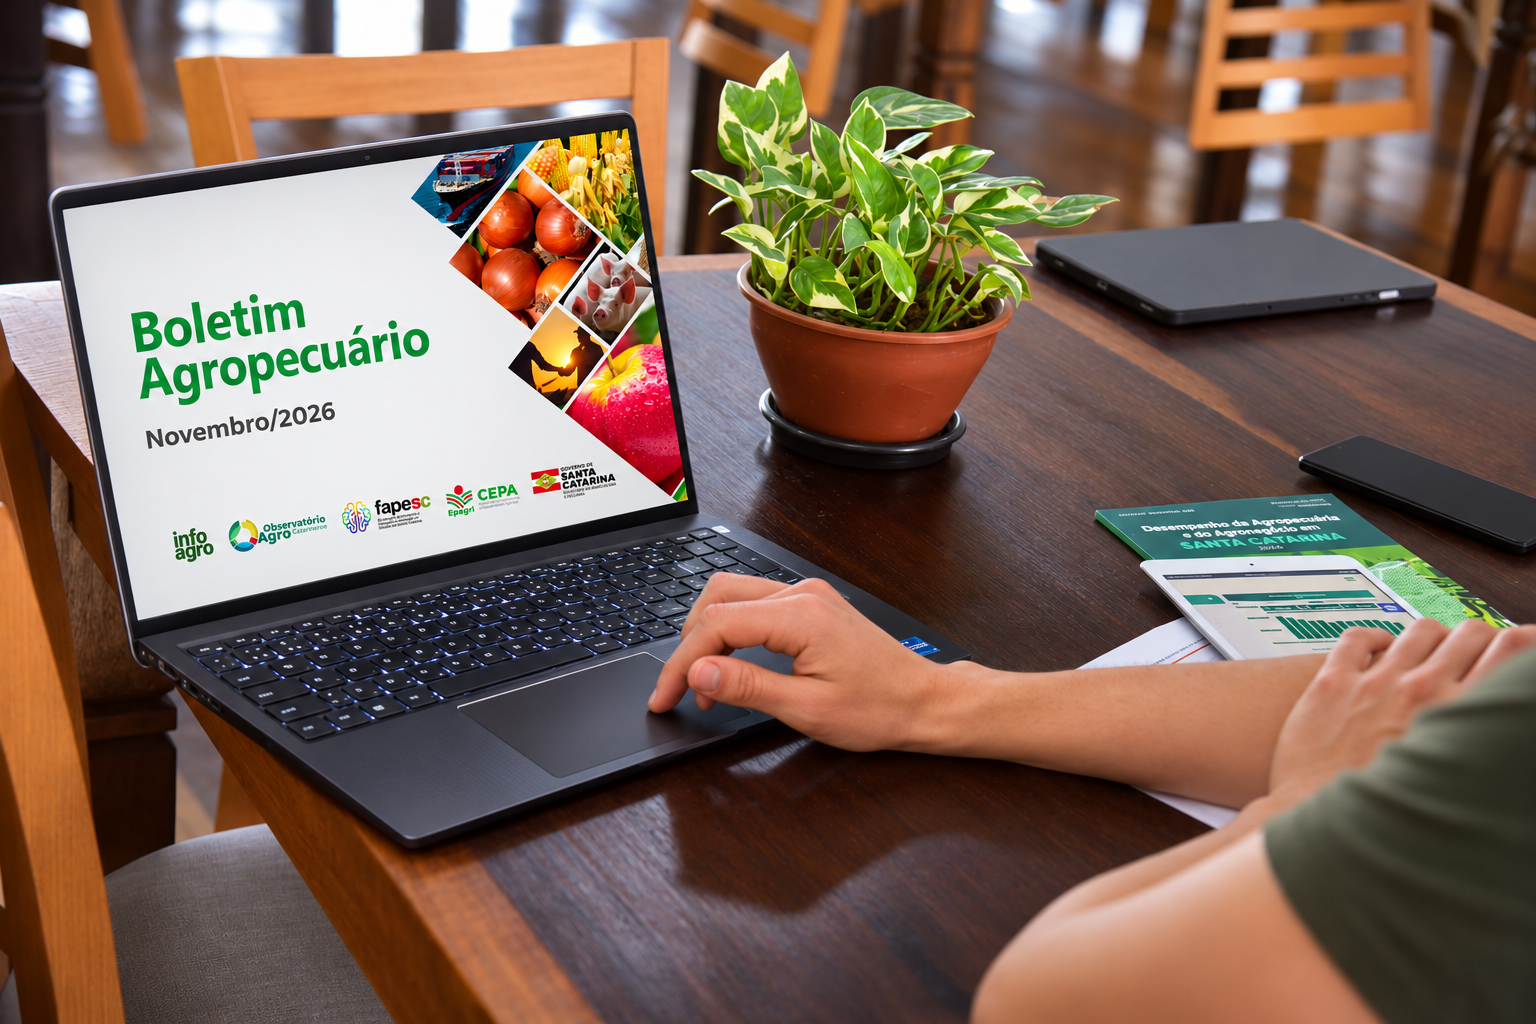
O Centro de Socioeconomia e Planejamento Agrícola (Epagri/Cepa) lançou, nesta terça-feira (17), a edição de novembro do Boletim Agropecuário de Santa Catarina. O levantamento mensal reúne dados econômicos e avaliações técnicas sobre o comportamento das principais cadeias produtivas do Estado, servindo como referência para o planejamento de produtores, cooperativas e agentes do mercado.
A análise detalha o cenário atual de comercialização, o ritmo da produção agrícola e pecuária, além do impacto das condições climáticas nas lavouras catarinenses. O documento completo já pode ser consultado gratuitamente pela internet neste link.
Para aprofundar os números desta edição, a equipe técnica do Epagri/Cepa preparou uma apresentação em vídeo detalhando os destaques do mês, disponível logo abaixo.
Confira, a seguir, o panorama das principais cadeias produtivas de Santa Catarina neste mês de novembro de 2026:
 Arroz
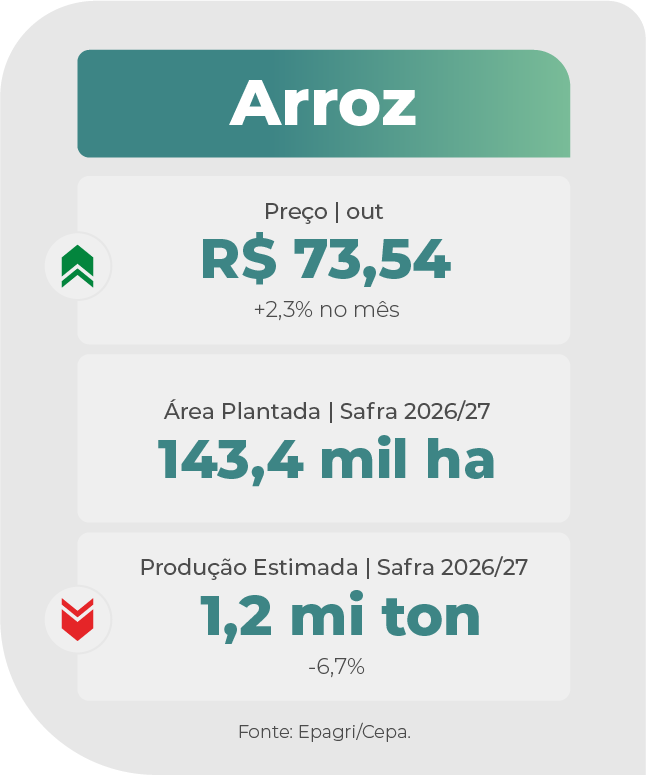
O preço médio da saca de 50 kg do arroz irrigado em Santa Catarina atingiu R$ 73,54 em outubro, alta de 2,3% sobre setembro e melhor resultado desde abril de 2025, mas recuou 0,4% nos dez primeiros dias de novembro, fechando a R$ 73,28 devido à menor compra das indústrias, à retração dos produtores nas vendas e ao avanço do plantio da safra 2026/27. Movimento semelhante ocorreu no Rio Grande do Sul, onde a saca alcançou R$ 82,27 em outubro (+1,8% ante agosto) e caiu para R$ 81,43 no início de novembro (-1,0% ante setembro). Na balança comercial, de janeiro a outubro de 2026, o Brasil registrou superávit de US$ 60,37 milhões no setor, enquanto Santa Catarina acumulou déficit de US$ 6,7 milhões. Para a safra 2026/27, a Epagri/Cepa estima manutenção da área plantada em 143,4 mil hectares, mas projeta queda aproximada de 6,7% tanto na produção, prevista em 1,2 milhão de toneladas, quanto na produtividade média, estimada em 8.420 kg/ha (168,4 sacas/ha), reflexo das chuvas intensas e enxurradas provocadas pelo fenômeno El Niño, que exigiram ressemeadura em outubro nas áreas atingidas no fim de setembro.
 Feijão
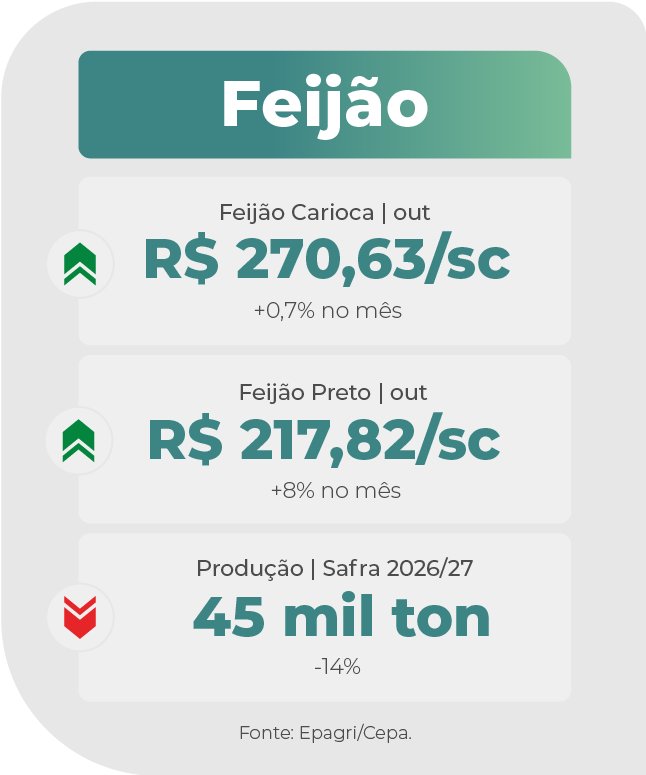
Os preços do feijão ao produtor em Santa Catarina mantiveram-se firmes em outubro, sustentados pela oferta restrita da entressafra e por problemas climáticos no plantio nas lavouras da Região Sul na colheita da Região Sudeste. O feijão-preto subiu 8% no mês, fechando a R$ 217,82/sc de 60 kg, enquanto o feijão-carioca avançou 0,7%, cotado a R$ 270,63/sc de 60kg. Para a 1ª safra 2026/27, o levantamento de novembro projeta queda superior a 19% na área cultivada no estado, para 21,5 mil hectares. Apesar da alta estimada de 6% na produtividade média (2.082 kg/ha), a redução do plantio deve derrubar a produção estadual em 14% frente ao ciclo 2025/26, somando 45 mil toneladas. Essa conjuntura é reflexo de custos elevados, da baixa atratividade econômica e dos riscos climáticos agravados pelo fenômeno El Niño na primavera e no verão.
 Trigo
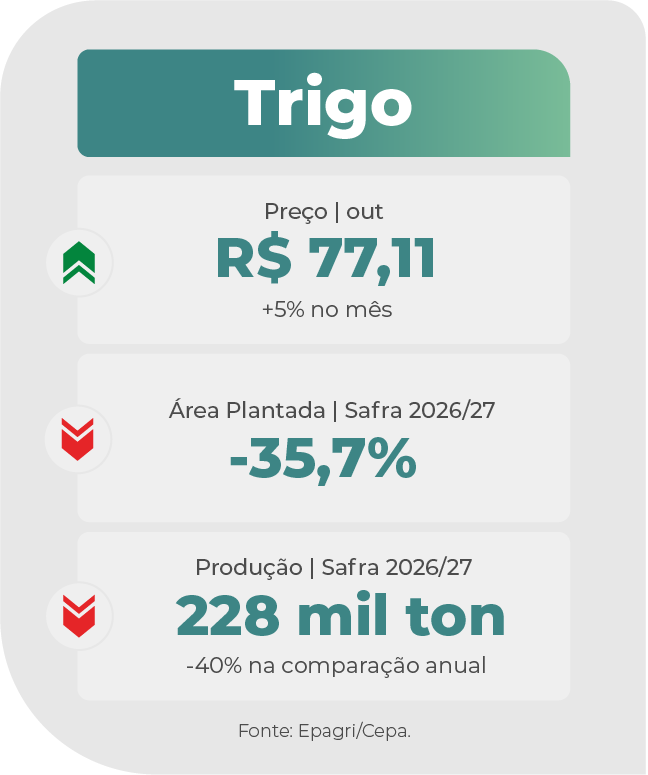
O preço da saca de trigo pago aos produtores de Santa Catarina subiu 5% em outubro, fechando o mês a R$ 77,11/sc 60kg e acumulando alta de 21% em 12 meses. A tendência é de cotações firmes no mercado interno devido à quebra na safra nacional, enquanto o cenário externo dependerá do câmbio e da menor oferta global, embora o setor alerta para penalizações a lotes fora dos padrões industriais. No campo, o excesso de chuvas e o granizo comprometem a produtividade e a qualidade das lavouras, que atingiram cerca de 39% da área colhida até o fim de outubro — em fase final nas regiões precoces e em andamento nos Planaltos e na Serra. Para a safra 2026/27, projeta-se queda de 35,7% na área plantada e de 7,4% na produtividade média, o que deve reduzir a produção estadual em 40% ante a temporada anterior, somando 228 mil toneladas.
 Milho
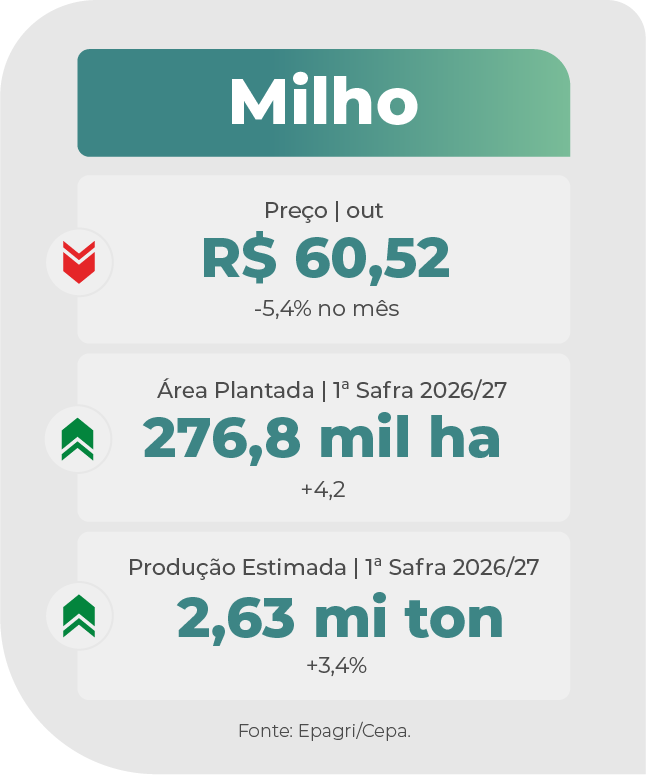
O preço médio da saca de 60 kg de milho recebida pelos produtores de Santa Catarina recuou 5,4% em outubro, fechando o mês a R$ 60,52, pressionado pela queda das cotações internacionais, pelos estoques de passagem e pela ampla oferta interna. Para novembro, o mercado opera sob forte volatilidade, dividido entre movimentos pontuais de alta de curto prazo e pressões estruturais de oferta. No campo, a 1ª safra 2026/27 registra alta de 4,2% na área plantada, alcançando 276,8 mil hectares, com projeção de colher 2,63 milhões de toneladas, uma alta de 3,4%, mesmo diante da leve retração de 0,8% na produtividade média (9,5 mil kg/ha). O plantio já soma 92% da área sem atrasos e 89% das lavouras apresentam boas condições, embora baixa luminosidade, excesso de chuvas, granizo e erosão possam reduzir a estimativa de rendimento na próxima avaliação.
 Soja
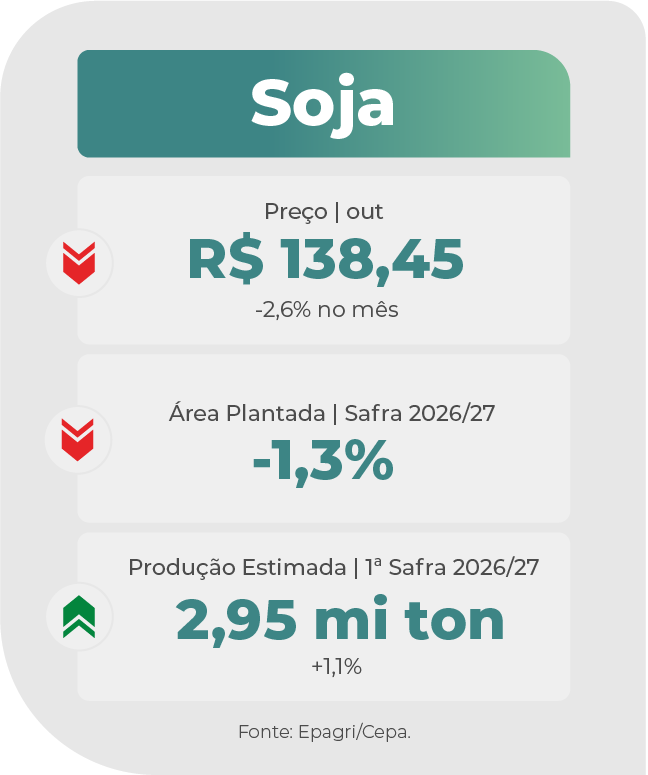
O preço médio mensal da saca de soja paga aos produtores catarinenses fechou outubro em R$ 138,45, queda de 2,6% sobre setembro, mas com alta acumulada de 6,1% em 12 meses. A retração mensal seguiu o recuo das cotações na Bolsa de Chicago, embora o mercado tenha iniciado uma reação recente impulsionada pelo corte nos estoques globais e norte-americanos, pela valorização do dólar e pela cautela dos vendedores diante do veranico no Brasil central. Para a 1ª safra 2026/27, as estimativas apontam redução de 1,3% na área plantada em Santa Catarina, reflexo da migração para outras culturas frente aos riscos do El Niño. Ainda assim, a previsão de ganho de 2,4% na produtividade média, puxada pela recuperação em Campos de Lages, sustenta a produção estimada em 2,95 milhões de toneladas (+1,1%). O plantio atingiu 43% da área estadual, ritmo adiantado ante o ciclo anterior após aceleração no fim de outubro, com 97% das lavouras em boas condições fitossanitárias, apesar de falhas pontuais de germinação provocadas pelo clima.
 Banana
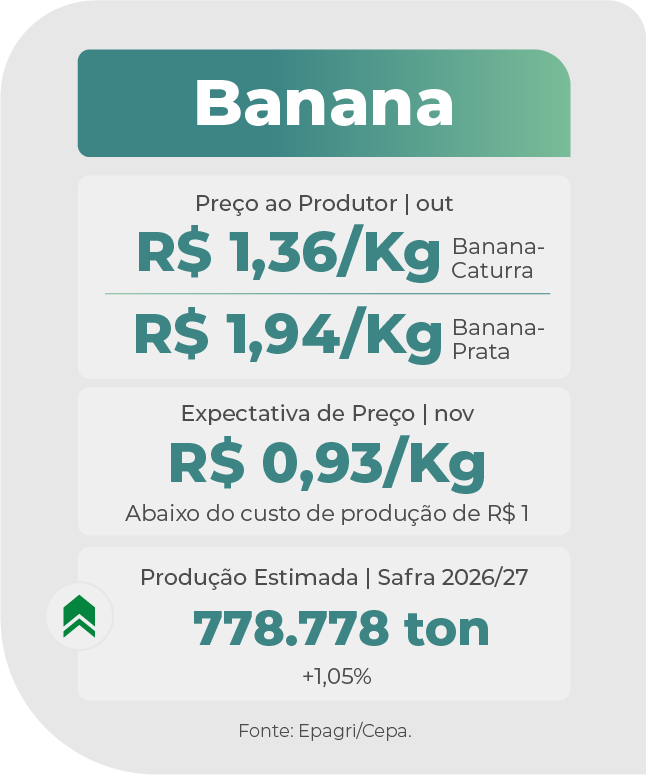
O preço médio da banana paga ao produtor em Santa Catarina recuou 3,6% entre setembro e outubro de 2026, fechando em R$ 1,65/kg (queda de 30,4% sobre 2025), pressionado pelo aumento da oferta nacional, maior maturação dos cachos e menor qualidade dos frutos. No período, a banana-caturra foi cotada a R$ 1,36/kg (+2,6% no mês e -47,4% no ano) e a banana-prata a R$ 1,94/kg (-7,5% no mês e -10% no ano), enquanto no atacado estadual os preços caíram para R$ 2,76/kg (-5,1%) e R$ 3,41/kg (-4,2%), respectivamente. Para novembro, a concorrência com outras frutas e a oferta elevada devem derrubar a média ao produtor para R$ 0,93/kg (R$ 0,60/kg na caturra e R$ 1,25/kg na prata), abaixo do custo de produção de R$ 1,00/kg, e levar o atacado a R$ 2,63/kg. No campo, a safra 2026/27 deve crescer 1,05% e somar 778.778 toneladas em 29.384 hectares (+0,70%), com produtividade de 26.503 kg/ha (+0,35%) e concentração de 85,1% no Litoral Norte (662.581 toneladas) e 14,9% no Litoral Sul (116.197 toneladas), divididas entre caturra (626.669 toneladas) e prata (152.109 toneladas).
 Alho
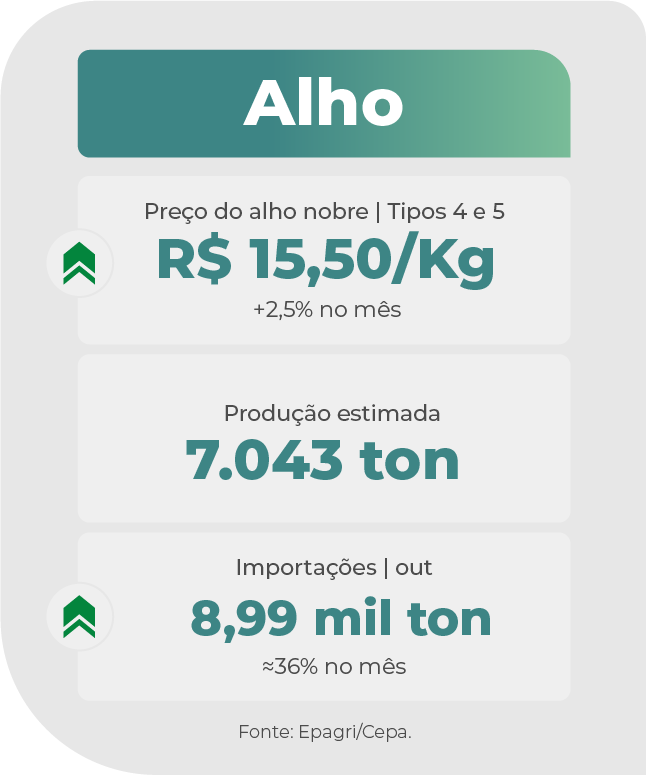
O preço do alho nobre tipos 4 e 5 subiu 2,5% no último mês, passando de R$ 15,12 em setembro para R$ 15,50 o quilo, embora ainda acumule queda de 19% frente aos R$ 19,14 registrados em outubro de 2025. A expectativa é de melhora na remuneração ao produtor em relação ao ano passado devido à oferta mais controlada na Argentina e em outras regiões produtoras, mesmo com o avanço das importações, que somaram quase 9 mil toneladas em outubro — alta de 36% no comparativo mensal e de mais de 100% na base anual. No campo, 86% das lavouras apresentam boas condições e 14% estão em situação média, com a maior parte das áreas nas fases de frutificação e maturação. Nas áreas já colhidas, há predominância dos tipos 2, 3 e 4, o que sinaliza uma safra de alho miúdo, mas mantém-se a projeção de produção superior a 7 mil toneladas. Já a contratação de crédito rural para custeio em 2026 somou 132 operações, recuo de 31,2% ante 2025, reflexo da redução da área plantada.
 Cebola
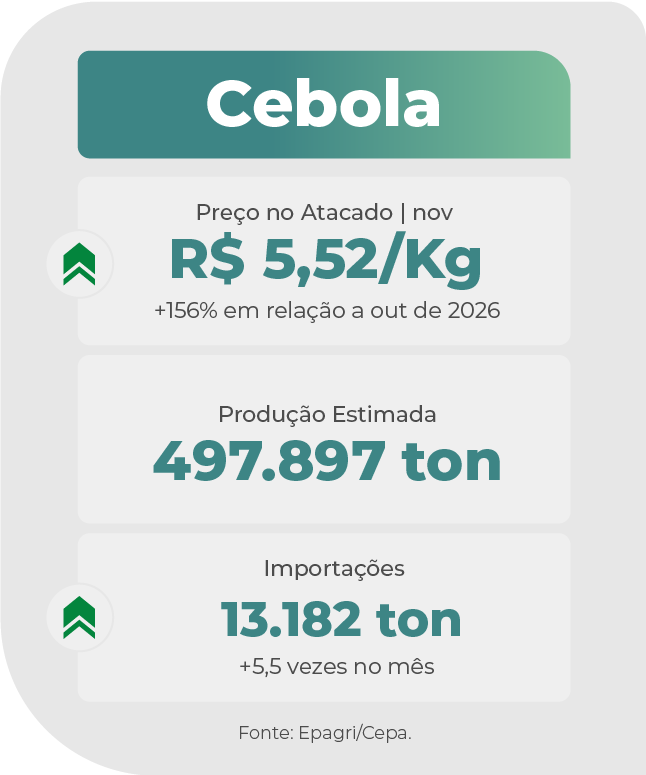
O preço da cebola no atacado registrou nova alta em novembro, atingindo R$ 5,52 o quilo, avanço de 1,1% frente aos R$ 5,46 cotados em setembro e de cerca de 156% na comparação com os R$ 2,15 de outubro do ano passado. A recuperação das cotações na safra 2026/27 reflete a redução da área plantada na maioria das regiões produtoras e os impactos do fenômeno El Niño, que atrasou o plantio e dificulta a colheita e a cura do bulbo. Com o mercado interno menos abastecido que em 2025, cenário que elevou as importações para mais de 13 mil toneladas (alta de quase cinco vezes e meia no comparativo mensal), a expectativa é de remuneração superior à do ciclo passado para o produtor catarinense. No campo, 89% das lavouras apresentam boas condições e 11% estão em situação média, com o início da colheita das variedades precoces em atraso frente à temporada anterior. A projeção de colheita permanece em torno de 498 mil toneladas, volume sujeito a ajustes conforme o clima, enquanto o financiamento da safra somou 3.661 contratos de custeio em 2026, queda de 23,3% ante 2025 devido à menor área cultivada.
 Bovinocultura
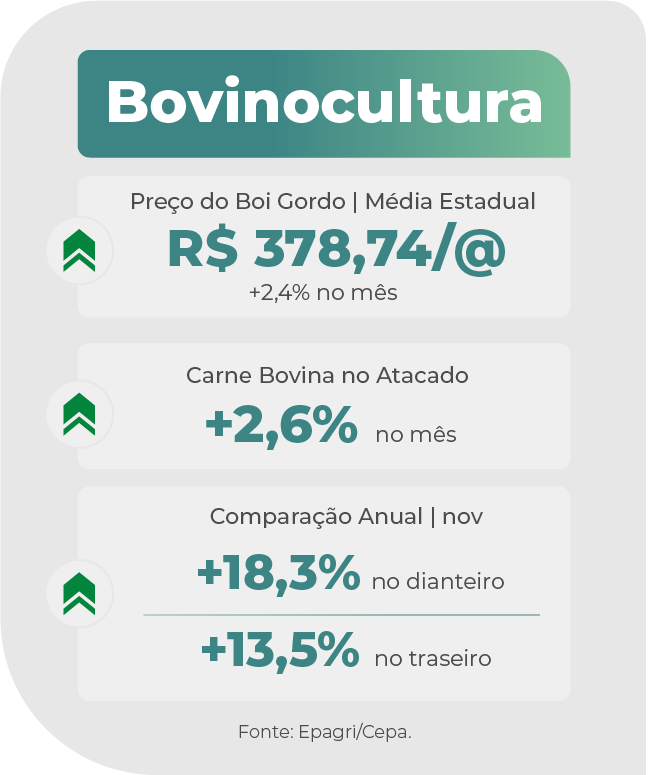
Os preços do boi gordo voltaram a subir na maioria dos principais estados produtores nas primeiras semanas de novembro, impulsionados pela restrição de oferta para abate na virada do ciclo pecuário e pela demanda aquecida de fim de ano. Em Santa Catarina, a alta mensal foi de 2,4%, elevando o avanço acumulado no ano para 14,9%, variação que chega a 12,2% na comparação com novembro de 2025, já corrigida pelo IGP-DI. O movimento também atingiu o mercado atacadista, onde todos os cortes registraram aumento médio de 2,6% sobre o mês anterior, com altas de 2,9% na carne de dianteiro e de 2,4% na de traseiro. No acumulado de 2026, a carne bovina no atacado soma valorização de 18,4%, enquanto o confronto anual corrigido pelo IGP-DI aponta ganhos de 18,3% para o dianteiro e de 13,5% para o traseiro, resultando em uma média de 15,9%.
 Avicultura
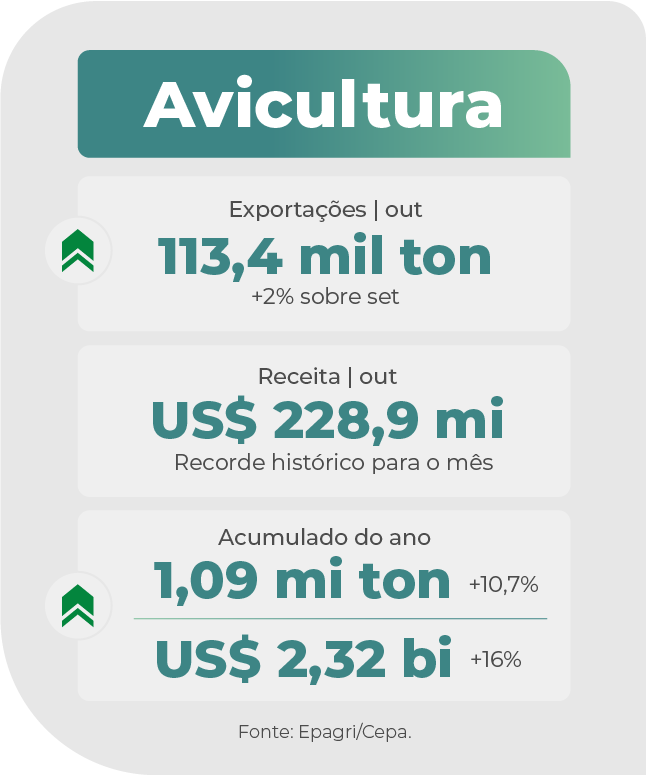
Santa Catarina exportou 113,4 mil toneladas de carne de frango em outubro, registrando alta de 2,0% sobre setembro e de 1,5% na comparação com outubro de 2025, segundo o segundo melhor volume da série histórica iniciada em 1997 para o mês. As receitas somaram US$ 228,9 milhões, o maior valor já alcançado para outubro, apesar do recuo mensal de 3,1% frente ao crescimento anual de 2,6%. O desempenho indica que os focos da doença de Newcastle no Oeste Catarinense ainda não afetaram expressivamente os embarques, efeito atribuído à data de detecção dos casos, à articulação para compartimentar restrições e ao redirecionamento das vendas para mercados sem embargos. De janeiro a outubro de 2026, o estado atingiu o recorde histórico de faturamento para o período, com US$ 2,32 bilhões (+16,0% ante 2025), e o segundo maior volume, com 1,09 milhão de toneladas (+10,7%), respondendo por 24,5% das receitas e 22,7% da quantidade exportada pelo Brasil.
 Suinocultura
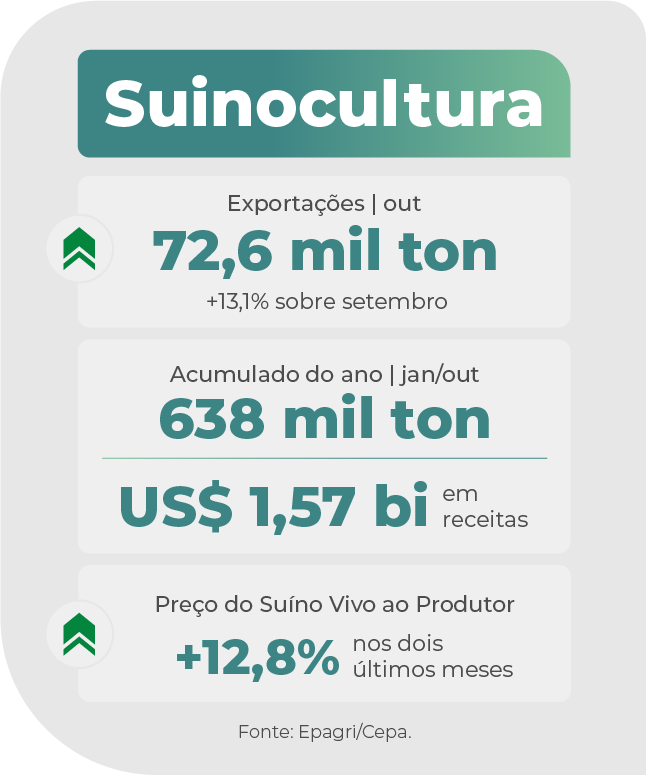
Santa Catarina exportou 72,6 mil toneladas de carne suína em outubro, volume 13,1% superior ao de setembro e 6,2% maior que o de outubro de 2025, alcançando o melhor desempenho histórico para o mês e o segundo maior volume mensal já registrado, atrás apenas de julho de 2024. As receitas totalizaram US$ 169,8 milhões, o segundo melhor resultado histórico para outubro, com alta de 11,7% frente a setembro, mas retração de 1,6% na comparação anual. No acumulado de janeiro a outubro, o estado atingiu o recorde da série histórica para o período ao embarcar 638 mil toneladas (+1,2%) e faturar US$ 1,57 bilhão (+0,6%). No mercado interno, os preços pagos aos produtores independente e integrado iniciaram uma recuperação em outubro, após 12 meses seguidos de queda, e mantiveram a tendência de alta nas primeiras semanas de novembro. Com isso, o preço médio estadual do suíno vivo acumula valorização de 12,8% nos últimos dois meses, embora permaneça 30,7% abaixo do patamar de novembro de 2025, corrigido pelo IGP-DI.
 Leite
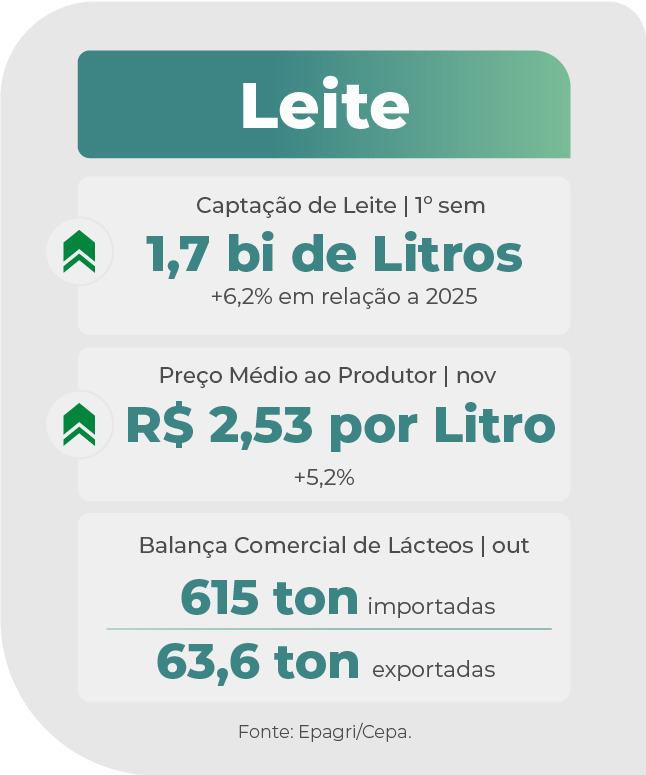
A captação de leite em Santa Catarina somou cerca de 1,7 bilhão de litros no primeiro semestre de 2026, alta de 6,2% sobre igual período de 2025 e 21% acima da média da última década. Na balança comercial de produtos lácteos, o estado registrou déficit de 551,3 toneladas em outubro, resultado de 615 toneladas importadas e 63,6 toneladas exportadas. O saldo negativo cresceu 30,4% ante setembro, mas recuou 18,1% frente a outubro de 2025, enquanto as importações avançaram 19,4% no mês, lideradas por queijos (73%), vindos sobretudo da Argentina (78%) e do Uruguai (18%). No mercado interno, o preço médio pago ao produtor atingiu R$ 2,53/litro nos primeiros dez dias de novembro, segundo a Epagri/Cepa, queda de 5,2% sobre outubro, embora 10% superior a novembro de 2025. No atacado, houve recuo mensal no leite UHT (-7,5%), queijo mussarela (-5,4%), queijo prato (-3,6%) e leite em pó (-0,7%), com alta apenas na manteiga (+2,3%). Já no varejo da Grande Florianópolis, três de cinco itens pesquisados caíram, com destaque para o leite em pó (-4,59%) e o leite UHT (-2,22%).