Boletim Agropecuário de outubro produzido pela Epagri/Cepa está disponível para consulta
O Centro de Socioeconomia e Planejamento Agrícola (Epagri/Cepa) disponibilizou, nesta terça-feira (20), a edição de outubro do Boletim Agropecuário de Santa Catarina. A publicação reúne indicadores atualizados e análises elaboradas pelos técnicos do Centro, que ajudam a compreender o desempenho das principais cadeias produtivas, identificar tendências de mercado e orientar decisões estratégicas para o agronegócio catarinense. O material apresenta informações sobre preços, produção e condições climáticas. Acesse a edição completa neste link.
Assista abaixo à apresentação completa do Boletim Agropecuário, feita pela equipe da Epagri/Cepa.
Veja os principais dados e análises do Boletim Agropecuário de outubro de 2026, organizados por cadeia produtiva de Santa Catarina:
Arroz
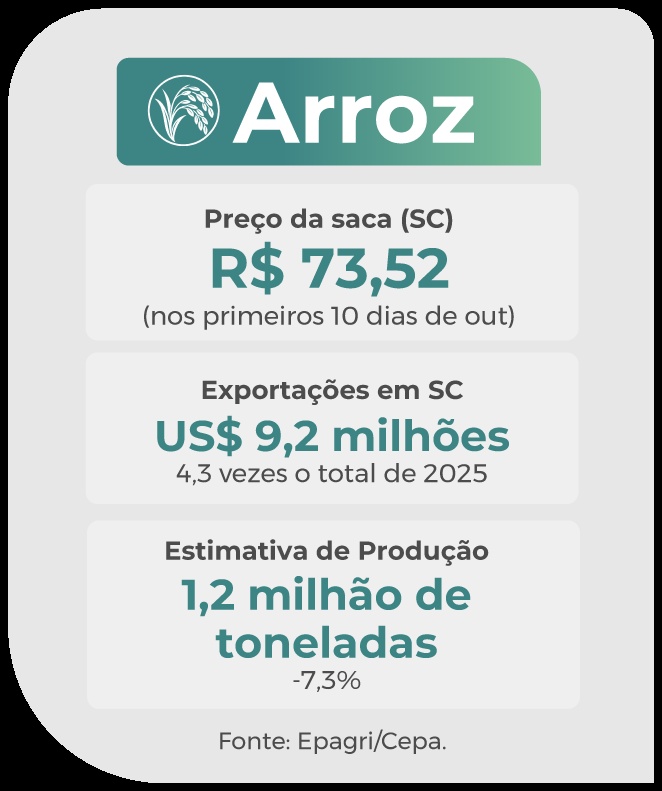
O mercado de arroz continua a trajetória de recuperação dos preços em setembro. Esse comportamento reflete a baixa oferta do produto no mercado, resistência dos produtores em ampliar as vendas e variação da demanda ao longo do mês. Em setembro, a saca de 50 kg atingiu R$ 71,92 em Santa Catarina (+10,53% ante agosto) e R$ 80,79 no Rio Grande do Sul (+8,82%), ritmo que continuou nos primeiros dez dias de outubro, com médias parciais de R$ 73,52 (+2,2%) e R$ 82,81 (+2,5%), respectivamente. Paralelamente, a balança comercial de janeiro a setembro fechou favorável ao país, com US$ 388,70 milhões em exportações contra US$ 318,80 milhões em importações, liderada pelos gaúchos com US$ 373,64 milhões (96,1% do total nacional) e seguida pelos catarinenses com US$ 9,20 milhões (2,4%), valor que supera em 4,3 vezes o acumulado de todo o ano de 2025.
Para a safra 2026/27, a Epagri/Cepa projeta recuo de 7,3% na produção e na produtividade em Santa Catarina devido a chuvas associadas ao El Niño, com expectativa de colher 1,2 milhão de toneladas e rendimento de 8.369 kg/ha em 143,4 mil hectares mantidos. A atividade permanece concentrada no Litoral Sul (67,4%), área prevista para sofrer o maior impacto, no Litoral Norte (23,5%) e no Alto Vale do Itajaí (9,1%). Atualmente, 66% da área projetada está plantada, sendo que 89% das lavouras apresentam boas condições; os 11% restantes, em situação média (8%) e regular (3%), foram atingidos por enchentes no Sul e no Alto Vale do Itajaí e passaram ou passarão por replantio.
 Feijão
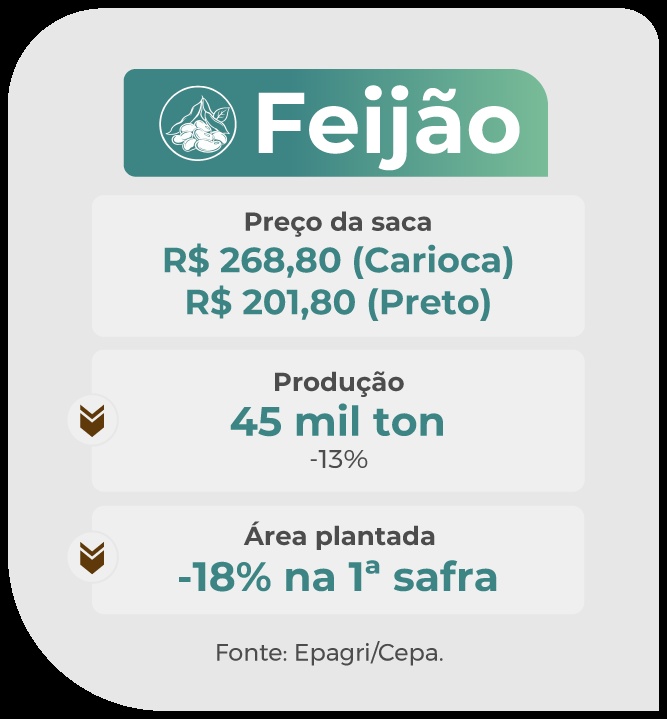
O mercado brasileiro de feijão registrou valorização em setembro, impulsionado pela transição entre o fim da terceira safra (2025/26) e o início do plantio do primeiro ciclo (2026/27). A restrição de oferta e a cautela dos compradores sustentaram os preços pagos aos produtores. Em Santa Catarina, o feijão-carioca encerrou o mês cotado a R$ 268,80 a saca de 60 quilos, com alta mensal de 5,7%, enquanto o feijão-preto atingiu R$ 201,80 a saca, avanço de 4,6%.
Para a primeira safra de 2026/27, o estado prevê cultivar 22 mil hectares — redução de 18% na área devido a custos elevados, baixa atratividade econômica e riscos do El Niño. A produção catarinense é estimada em 45 mil toneladas, volume 13% menor que o ciclo anterior. Apesar dos atrasos na semeadura provocados por chuvas intensas e pouca luz, cerca de 32% da área foi plantada até o fim de setembro, com 97% das lavouras em boas condições e bom desenvolvimento vegetativo inicial.
 Trigo
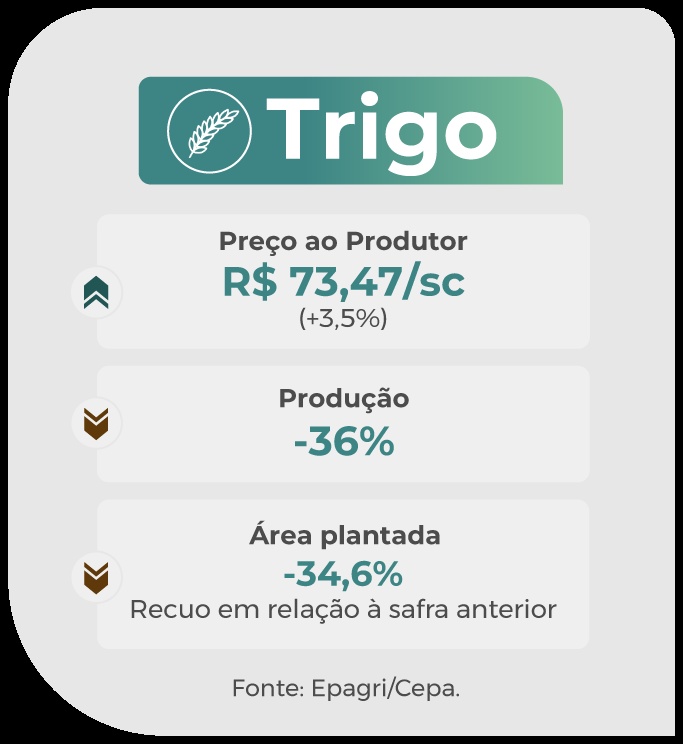
O mercado brasileiro de trigo manteve cotações firmes em setembro, impulsionado pela baixa oferta nacional e por adversidades climáticas no Sul. Em Santa Catarina, o preço médio pago ao produtor subu 3,51% no mês, alcançando R$ 73,47 por saca de 60 kg. No cenário nacional, a área plantada atingiu o menor patamar desde 2017 (menos de 2,0 milhões de hectares), reduzindo a produção projetada para 6,3 milhões de toneladas. Para suprir a demanda interna de 2027, a indústria precisará importar até 7,5 milhões de toneladas sob custos elevados do dólar e do frete, em um contexto de retração de 2,6% na safra global estimada pelo USDA.
Paralelamente, a safra catarinense projeta queda de 36,5% na colheita em relação ao ciclo 2025/26, somando 243,4 mil toneladas, reflexo da redução de 34,6% na área plantada e de 2,8% na produtividade média (3.562 kg/ha). Até o fim de setembro, apenas 14% da área do estado havia sido colhida. Chuvas intensas, ventos fortes e alta umidade atingem regiões produtoras como Chapecó, Xanxerê e São Miguel do Oeste, provocando acamamento de plantas e riscos de giberela. Embora 85% das lavouras remanescentes apresentem boas condições, atrasos e danos por erosão e granizo sustentam as incertezas no encerramento da safra.
 Milho
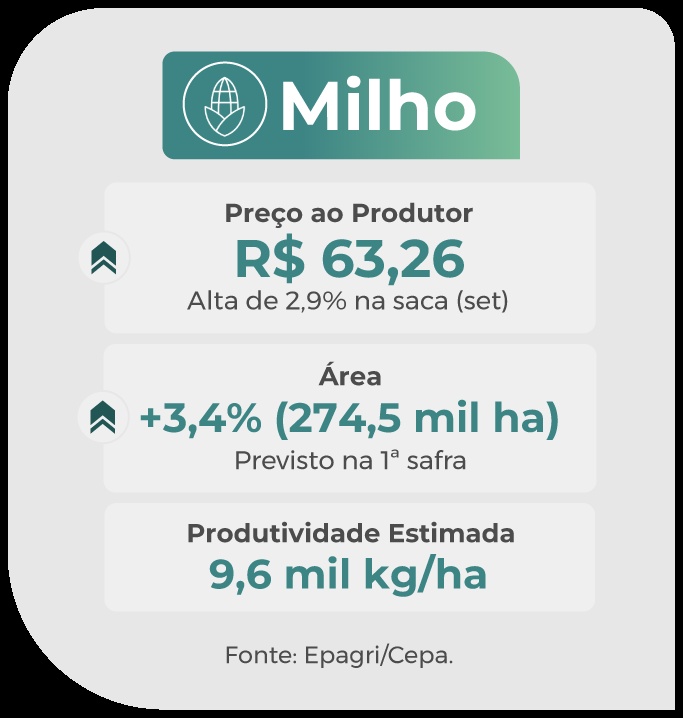
O preço médio do milho recebido pelos produtores de Santa Catarina atingiu R$63,26/sc em setembro, uma alta de 2,9% em relação a agosto, embora o valor ainda acumule queda de 1,9% nos últimos 12 meses. A alta é sustentada pela demanda interna, impulsionada pelo consumo das indústrias de etanol e de proteína animal, além da menor oferta por parte dos produtores. Por outro lado, o avanço da colheita nos Estados Unidos e o ritmo lento das exportações brasileiras limitaram uma valorização mais expressiva.
Para a primeira safra, a estimativa é de um crescimento de 3,4% na área destinada ao cultivo de milho-grão no estado, com produtividade estável em cerca de 9,6 mil kg por hectare. A semeadura avançou rápido e atingiu 67% da área prevista na primeira semana de outubro, impulsionada pelo receio dos agricultores de enfrentarem poucas janelas de tempo firme no período. Até o momento, 90% das lavouras catarinenses apresentam boas condições de desenvolvimento.
 Soja
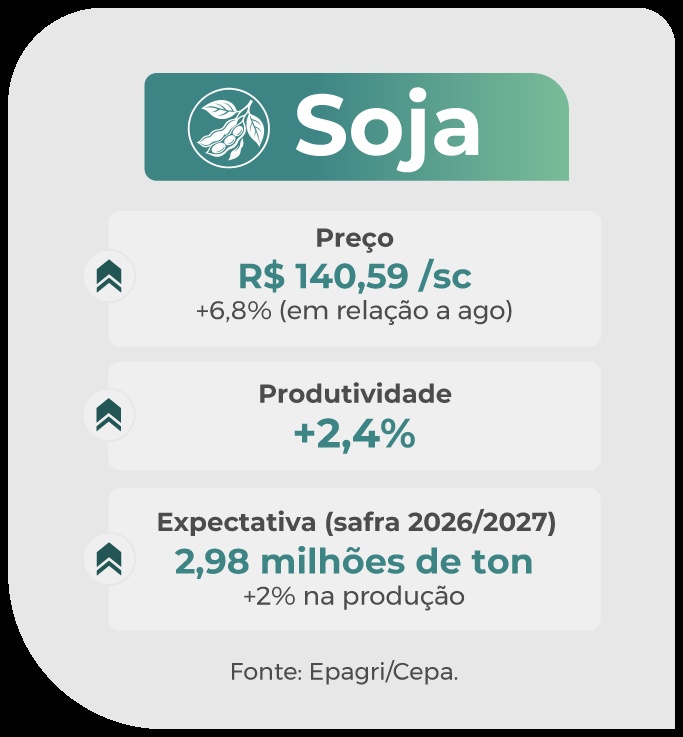
O mercado de soja encerrou setembro em alta, com o preço médio recebido pelo produtor catarinense em R$ 140,59/sc, valorização de 6,8% em relação a agosto e de 9,0% no comparativo anual. A alta foi impulsionada pela baixa oferta da safra antiga, demanda aquecida pela indústria e incertezas climáticas no início do novo plantio, sendo contida no fim do mês pelo avanço da colheita nos Estados Unidos. Para outubro, a tendência é de estabilização dos preços.
Para a primeira safra 2026/27, o estado prevê uma leve redução de 0,35% na área cultivada, motivada pela cautela dos agricultores frente aos riscos do El Niño. Contudo, a estimativa de produção alcança 2,98 milhões de toneladas, um crescimento de 2,1% suportado pelo ganho de 2,4% na produtividade após a recuperação da recente estiagem. Favorecido pelo clima, o plantio atingiu 5% da área no início de outubro, à frente do ritmo da safra anterior, com 97% das lavouras em boas condições.
 Maçã
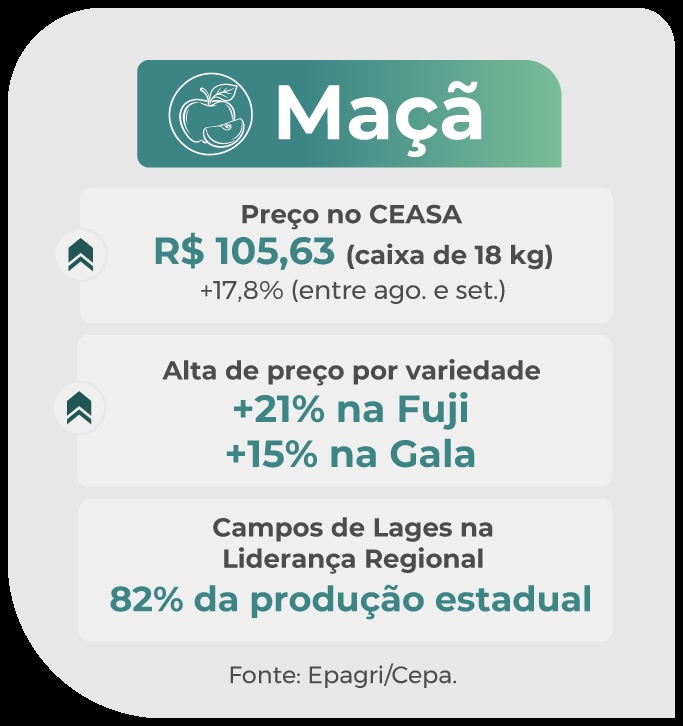
O preço médio da maçã na Ceasa/SC registrou alta de 17,8%, entre agosto e setembro de 2026, cotado a R$ 105,63 por caixa de 18 kg. Apesar da reação recente, puxada pelas variedades Fuji (+21,5%) e Gala (+14,7%), as cotações do terceiro trimestre ficaram 32,4% abaixo das do ano passado devido aos elevados estoques da safra 2025/26. Para conter a desvalorização e equilibrar a oferta com a demanda no segundo semestre, cooperativas e classificadoras adotam o escalonamento da comercialização, com expectativa de estabilização dos preços no atacado em outubro.
Para a safra 2026/27, a projeção é de uma recuperação de 4,9% na produção das principais regiões produtoras, somando 714,8 mil toneladas. A variedade Fuji lidera a estimativa, respondendo por 52,8% do volume total, seguida pela Gala, com 45,4%, e pelas maçãs precoces, com 1,7%. O destaque do estado permanece na Microrregião dos Campos de Lages, responsável por 82,8% da safra esperada (590 mil toneladas, alta de 2,9%), enquanto a região de Joaçaba deve produzir 87,4 mil toneladas (+24,5%) e Curitibanos projeta 35,4 mil toneladas (-1,3%).
 Alho
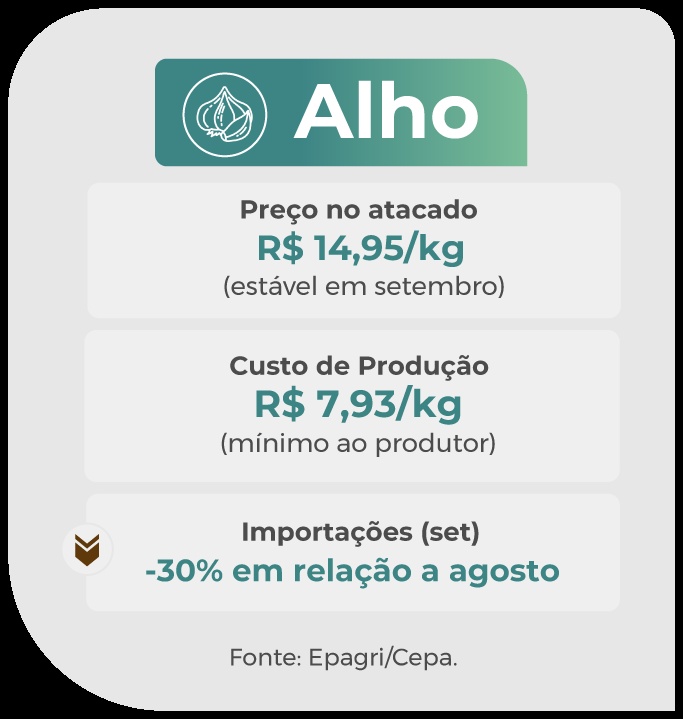
Mesmo sob chuvas intensas e pouca insolação, 88% das lavouras de alho em Santa Catarina apresentam boas condições e 12% intermediárias, com 70% das áreas no estágio de diferenciação e relatos pontuais de bacterioses e larva-da-delia. Em setembro, o preço médio no atacado estadual ficou em R$ 14,95/kg, variação de −0,1% frente a agosto e de −27,4% ante setembro de 2025 (valores deflacionados). Apesar da queda anual, a cotação acumula alta de 25,6% desde maio (R$ 11,90/kg), sinalizando uma tendência de valorização favorável ao produtor catarinense para o início da colheita.
Para a safra atual, o custo de produção estimado em abril é de R$ 89.672,61 por hectare, exigindo um preço mínimo de R$ 8,96/kg na produtividade padrão de 10 t/ha, valor que cai para R$ 7,93/kg se confirmadas as projeções de campo. No comércio exterior, setembro registrou a importação de 6,62 mil toneladas de alho, recuo mensal de 30,4%. O dispêndio financeiro com as compras externas somou US$ 10,16 milhões no período, montante 15,2% inferior ao total desembolsado no mês de agosto.
 Cebola
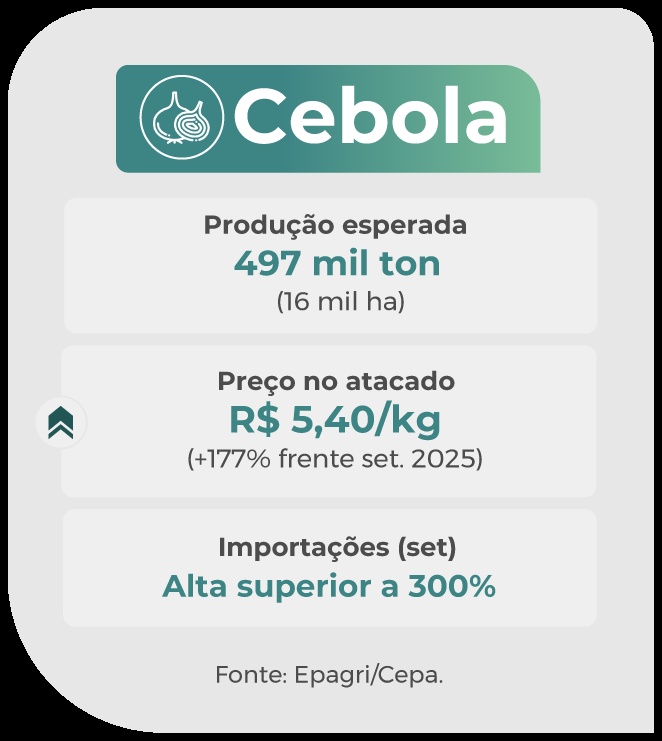
Apesar das chuvas e da baixa incidência solar, 90% das lavouras de cebola, em Santa Catarina, apresentam bom desenvolvimento, enquanto 10% estão em condições médias. Cerca de 20% das áreas estão na fase de bulbificação,. A safra mantém previsão de 497,9 mil toneladas em 16.322 hectares, com produtividade de 30.505 kg/ha, embora haja relatos pontuais de erosão e doenças fúngicas. No mercado, o menor volume ofertado no país elevou o preço no atacado para R$ 5,40/kg, alta de 33% em relação a agosto e de 177,4% frente ao mesmo mês do ano passado (valores deflacionados).
O custo de produção catarinense, estimado em abril em R$ 49.244,13 por hectare, exige um valor mínimo de R$ 1,96/kg para cobrir despesas na média histórica de 25 t/ha, número que cai para R$ 1,61/kg ao considerar a produtividade atual prevista. O cenário de oferta restrita refletiu-se também no comércio exterior: em setembro, as importações da hortaliça totalizaram 2.106 toneladas, volume 337% superior ao registrado no mês anterior. O movimento demandou um investimento de US$ 1,205 mil no período, montante 323% maior que o dispêndio verificado em agosto.
 Bovinocultura
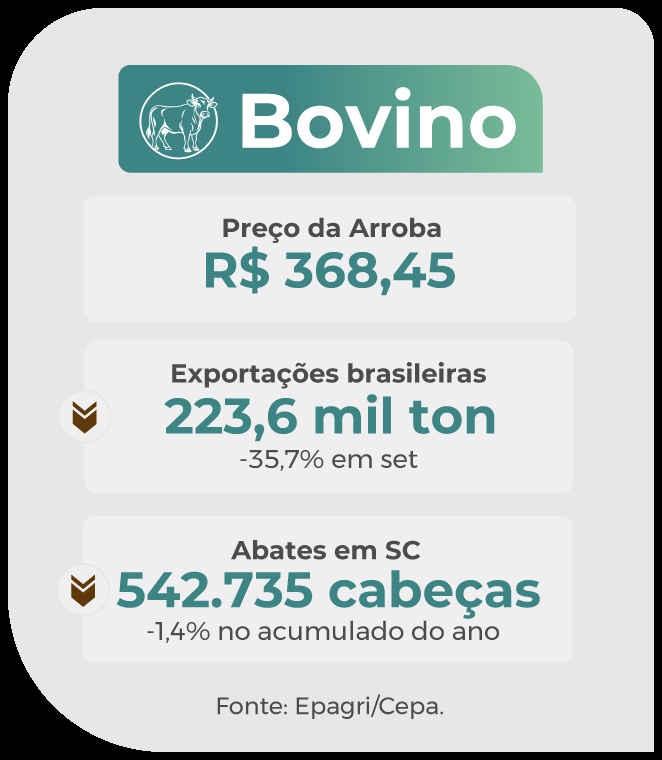
O preço do boi gordo em Santa Catarina subiu 1,7% na primeira quinzena de outubro, alcançando a média de R$ 368,45 por arroba. Esse valor é 12,5% superior ao registrado no mesmo período de 2025, já corrigido pelo IGP-DI. A alta é impulsionada pela restrição na oferta nacional de animais para abate e pelo aquecimento da demanda interna com a proximidade das festas de fim de ano. Esses fatores contiveram o impacto da queda das exportações brasileiras de carne bovina sobre os preços. Os embarques recuaram 1,4% em setembro frente a agosto e 35,7% ante setembro do ano passado, reflexo direto do recuo de 94,2% nas vendas para a China, causado pelo esgotamento das cotas com tarifas reduzidas.
Entre janeiro e setembro, Santa Catarina abateu 542,7 mil cabeças de gado, retração de 1,4% em relação aos mesmos meses do ano anterior. O desaquecimento no ritmo da produção é consequência da mudança de ciclo pecuário após o recorde de 761,3 mil abates em 2025, período marcado pelo descarte acentuado de fêmeas (55,5% do total). O atual movimento de retenção de fêmeas pelos produtores diminui a disponibilidade de animais para abate no estado, sustentando a tendência de oferta mais restrita no mercado regional.
 Avicultura
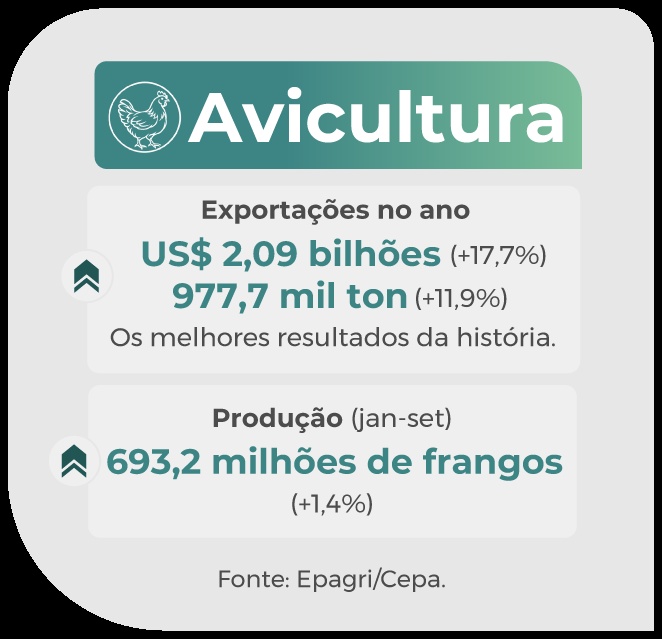
Em setembro, Santa Catarina exportou 111,1 mil toneladas de carne de frango, gerando US$ 236,2 milhões em receitas. O volume representa uma alta de 4,8% em relação a agosto e queda de 4,8% na comparação com setembro de 2025, enquanto o faturamento subiu 0,6% e 1,9%, respectivamente. Trata-se do melhor resultado da série histórica, iniciada em 1997, para o mês de setembro em faturamento e o terceiro maior em volume. No acumulado dos nove primeiros meses do ano, a produção catarinense alcançou 693,3 milhões de aves (+1,4%).
De janeiro a setembro, os embarques do estado somaram 977,7 mil toneladas e US$ 2,09 bilhões, crescimentos de 11,9% em volume e 17,7% em receitas frente ao mesmo período de 2025. O desempenho garantiu ao estado o recorde histórico em faturamento para o intervalo. No âmbito nacional, Santa Catarina respondeu por 24,6% das receitas e 22,7% do volume de carne de frango exportado pelo Brasil no período.
 Suinocultura
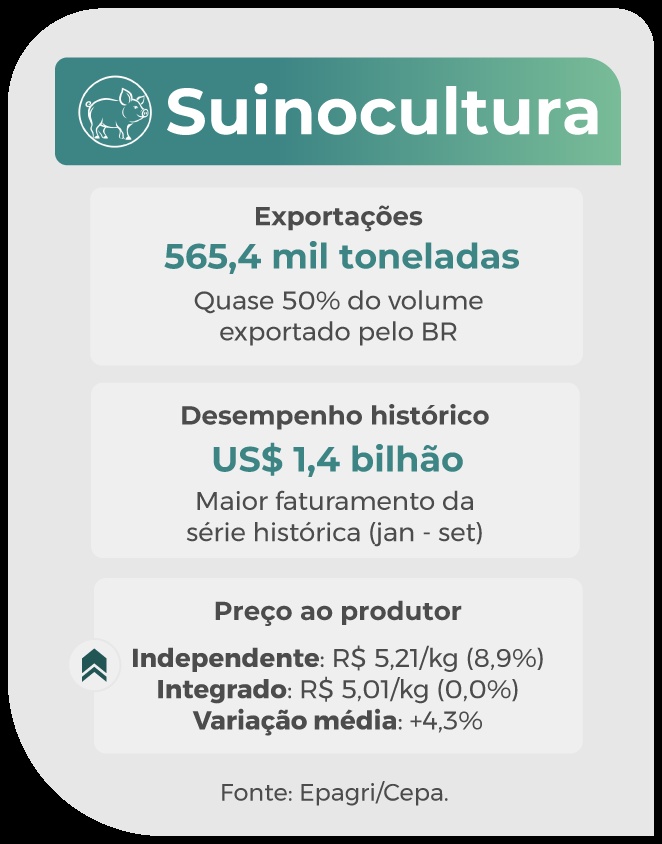
Santa Catarina exportou 64,2 mil toneladas de carne suína em setembro, gerando US$ 152,2 milhões em receitas. O volume representa alta de 0,6% ante agosto, mas recuo de 11,2% sobre setembro de 2025, enquanto o faturamento caiu 1,6% e 16,2%, respectivamente. Apesar da retração mensal, o acumulado de janeiro a setembro atingiu o melhor desempenho da série histórica para o período, com 565,4 mil toneladas (+0,6%) e US$ 1,4 bilhão em vendas (+0,9%). No âmbito nacional, o estado foi responsável por 48,6% do volume e 51,8% do faturamento da suinocultura brasileira no ano.
Na produção, o estado somou 14,4 milhões de suínos nos primeiros nove meses de 2026, volume 3,1% superior ao do mesmo período do ano anterior. Já o preço do suíno vivo voltou a subir na primeira quinzena de outubro, após sucessivas quedas, registrando alta de 4,3% na média estadual frente a setembro, impulsionada pelos produtores independentes (+8,9%). Apesar da reação recente, o valor atual acumula defasagem de 35,6% na comparação com o preço médio de setembro de 2025, corrigido pelo IGP-DI.
 Leite
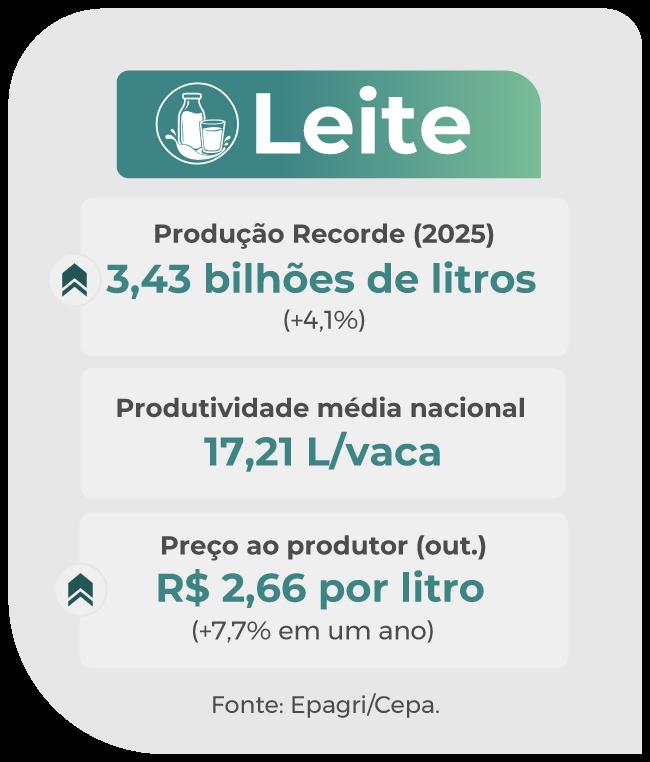
Em 2025, a produção de leite em Santa Catarina alcançou o recorde decenal de 3,43 bilhões de litros (+4,1%), liderando a produtividade nacional com 17,21 litros/vaca/dia (+7,9%), mesmo com a redução de 3,3% no rebanho ordenhado (780,6 mil cabeças). Já em setembro de 2026, as exportações de lácteos saltaram 305,3% no mês, somando 92,4 toneladas, enquanto as importações caíram 38%, para 515,2 toneladas, o que reduziu o déficit comercial para 422,8 toneladas. Os principais produtos comprados foram queijos (64%), gorduras lácteas (18%) e leite em pó (12,4%), vindos da Argentina (80,8%), do Uruguai (15,1%) e dos Estados Unidos (3,7%).
Em outubro de 2026, o preço pago ao produtor recuou 2,2% no mês, cotado a R$ 2,66/litro, mas acumulou alta de 7,7% em relação a outubro de 2025. No atacado, o mês registrou queda no leite UHT (R$ 4,53/l; −2,2%), na mussarela (R$ 32,71/kg; −2,2%) e no leite em pó (R$ 27,63/kg; −0,4%), na contramão de altas na manteiga (R$ 7,96/200g; +1,4%) e no queijo prato (R$ 35,15/kg; +0,1%). No acumulado de 12 meses, destacaram-se os ganhos do queijo prato (+15,1%) e da mussarela (+10,5%) e os recuos do leite em pó (−11,3%) e da manteiga (−10,7%), enquanto o varejo da Grande Florianópolis teve no leite UHT (−3,2%) a maior retração mensal e no leite em pó (+6,8%) o principal avanço.